2015-2020年中国真空玻璃市场深度调研与投资前景研究报告
报告摘要
本报告对2015-2020年中国真空玻璃市场进行了深度调研与分析,从行业定义、产业链结构、市场规模、竞争格局、技术发展、政策环境及投资前景等多个维度展开研究,旨在为行业参与者、投资者及政策制定者提供参考依据。
第一章 真空玻璃行业概述
1.1 产品定义与特点
真空玻璃是由两片平板玻璃以微小支撑物隔开,周边密封,间隙抽真空并密封排气孔制成的新型玻璃产品。其核心特点是保温隔热性能优异(传热系数U值可低至0.4 W/(m²·K)以下)、隔音效果好、防结露、厚度薄、重量轻,适用于建筑门窗、幕墙、家电及交通等领域。
1.2 行业发展历程
真空玻璃概念最早于1913年提出,1990年代日本企业率先实现产业化。中国自2000年后开始研发,2010年前后进入小批量生产阶段。2015-2020年间,随着建筑节能标准提升和“被动房”理念推广,行业进入快速发展期。
第二章 2015-2020年中国真空玻璃市场环境分析
2.1 政策环境
- 国家层面:住建部《建筑节能与绿色建筑发展“十三五”规划》要求新建建筑能效提升20%,推动高效节能玻璃应用。
- 地方补贴:北京、上海、河北等地对被动式超低能耗建筑给予财政奖励,间接拉动真空玻璃需求。
- 标准体系:GB/T 38586-2020《真空玻璃》国家标准正式实施,规范了产品性能与检测方法。
2.2 经济环境
2015-2020年中国GDP年均增长约6.5%,城镇化率从56.1%升至60.6%,建筑竣工面积累计超200亿平方米,为真空玻璃提供庞大潜在市场。但初期产品成本较高,市场渗透率较低。
2.3 社会环境
消费者对居住舒适度、节能降耗的关注度提升,尤其北方采暖地区对保温隔热性能需求强烈。
2.4 技术环境
- 封边技术:从玻璃焊料向金属焊料、低温封接演变,提升耐久性。
- 支撑物:从金属支撑物向陶瓷、复合材料发展,减少热桥效应。
- 真空度保持:吸气剂技术改进,延长使用寿命。
第三章 中国真空玻璃产业链分析
3.1 产业链上游
- 原材料:平板玻璃(浮法玻璃为主)、金属焊料、吸气剂、支撑物材料。
- 设备:真空封装炉、激光焊接机、抽真空系统。
- 上游成本中,平板玻璃占比约40%-50%,封接材料及工艺成本控制是关键。
3.2 产业链中游
真空玻璃制造企业,涵盖切割、清洗、布撑、封边、抽真空、封口、检测等环节。国内代表企业包括:
- 青岛新亨达真空玻璃(2015年前已量产)
- 北京众智同辉(被动房项目应用较多)
- 洛阳兰迪(真空玻璃钢化设备跨界进入)
- 其他:部分玻璃深加工企业转型试产
3.3 产业链下游
- 建筑门窗幕墙:占比约70%,用于被动房、近零能耗建筑、高端住宅及公共建筑。
- 家电:冰箱、冰柜门体(冷柜可视化门),占比约15%。
- 交通:高铁、新能源汽车车窗(试验阶段)。
- 太阳能:光伏光热一体化组件。
第四章 2015-2020年中国真空玻璃市场规模分析
4.1 整体市场规模
- 2015年:国内真空玻璃产量约20万平方米,市场规模约2亿元。
- 2018年:产量突破80万平方米,市场规模约8亿元。
- 2020年:产量约150万平方米,市场规模约15亿元。
年均复合增长率(CAGR)约30%,但基数较小。
4.2 细分市场
- 建筑用真空玻璃:占比最高,2020年约10亿元;被动房项目为主要驱动力。
- 家电用真空玻璃:稳定增长,2020年约2.5亿元,冰箱冷柜为主要应用。
- 交通及其他:约2.5亿元,仍处于导入期。
4.3 区域分布
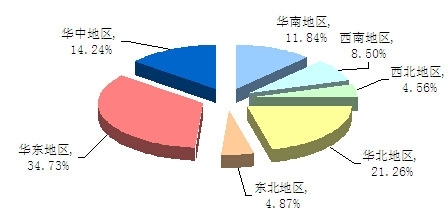
- 需求端:华北(被动房示范项目集中)、华东(高端地产)、东北(严寒地区节能改造)。
- 供给端:山东、河北、河南、北京等地集中了主要生产企业。
第五章 行业竞争格局分析
5.1 主要企业市场份额
- 青岛新亨达:品质稳定,出口占比较高,估测国内份额25%-30%。
- 北京众智同辉:专注被动房市场,工程案例多,份额约15%-20%。
- 洛阳兰迪:依托设备优势,玻璃产品逐步放量,份额约10%。
- 其他企业(如大连华鹰、上海耀华等):合计约20%份额,另有部分进口产品(日本板硝子等)占高端市场约10%-15%。
5.2 竞争特点
- 技术壁垒高:封边工艺与真空寿命是核心难点,新进入者需长期积累。
- 成本竞争:价格从2015年1000-1500元/平方米降至2020年600-1000元/平方米,降幅约30%-40%。
- 品牌与认证:被动房组件认证(PHI)、绿色建材认证成为准入门槛。
第六章 行业发展的驱动因素与制约因素
6.1 驱动因素
- 政策强制:多地新建建筑强制执行75%节能标准,真空玻璃为达标首选。
- “双碳”目标:建筑领域碳减排压力推动超低能耗建筑规模化。
- 消费升级:高端住宅与健康住宅对隔音保温需求提升。
6.2 制约因素
- 成本偏高:相比中空玻璃(200-400元/平方米),真空玻璃价格高昂。
- 产能瓶颈:国内大规模生产线少,单线年产能多在5-20万平方米,扩产周期长。
- 认知不足:设计师、开发商对真空玻璃性能与施工要点了解有限。
- 标准与检测:耐久性、真空寿命等测试方法尚需完善。
第七章 投资前景与建议
7.1 投资机会
- 生产设备国产化:真空封装炉、激光焊接等设备需求旺盛。
- 工程渠道:与被动房开发商、绿色建筑咨询机构合作,绑定项目。
- 存量改造:北方既有建筑节能改造市场规模巨大。
- 海外出口:欧洲、北美对高性能玻璃需求稳定,出口利润较高。
7.2 投资风险
- 技术迭代风险:产品性能若不能持续提升,可能被替代(如气凝胶玻璃)。
- 政策变动风险:补贴退坡影响短期需求。
- 产能过剩风险:若多家企业同时扩产,价格战难免。
7.3 投资建议
- 关注拥有核心封接技术及专利的企业。
- 优先布局华北、华东等政策支持地区。
- 谨慎评估企业现金流与订单持续性。
第八章 未来展望(2021-2025)
预计到2025年,中国真空玻璃市场规模有望突破40亿元,产量超400万平方米。随着成本进一步下降、标准体系完善以及建筑碳中和需求释放,真空玻璃将进入规模化应用阶段,行业集中度有望提升,龙头企业的竞争优势将更加明显。
附录
- 报告数据来源:国家统计局、住建部、行业协会、上市公司年报、专家访谈。
- 调研方法:桌面研究+企业走访+问卷调查。
注:本报告基于2015-2020年实际市场数据,报告名称中的“2015-2020年”指研究所覆盖的历史期间,并在此基础上延伸至未来投资前景分析。
如若转载,请注明出处:http://www.shiyexinqiu.com/product/54.html
更新时间:2026-10-11 13:46:47